Uang memiliki peran yang berbeda dalam kehidupan setiap orang. Bagi sebagian orang, uang menjadi sarana memenuhi kebutuhan keluarga. Bagi yang lain, uang digunakan untuk membangun usaha, mempersiapkan pendidikan, atau menciptakan kehidupan yang lebih nyaman. Meskipun tujuannya beragam, satu hal tetap sama: kondisi finansial tidak hanya dipengaruhi oleh jumlah penghasilan, tetapi juga oleh keputusan yang dibuat ketika menggunakan uang tersebut.
Dalam kehidupan sehari-hari, keputusan kecil sering kali memiliki dampak yang lebih panjang daripada yang diperkirakan. Pengeluaran yang terlihat sederhana dapat menjadi beban apabila dilakukan berulang kali tanpa perhitungan. Sebaliknya, kebiasaan menyisihkan sebagian pendapatan dapat memberikan perlindungan ketika kebutuhan mendadak muncul.
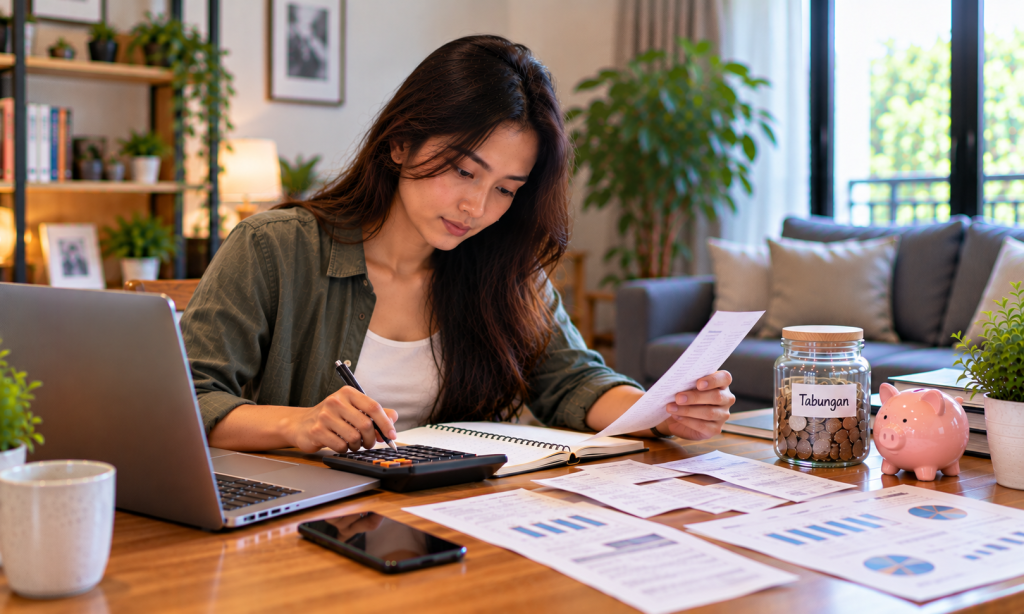
Memahami Hubungan antara Penghasilan dan Kebutuhan
Penghasilan yang memadai tidak selalu menjamin keuangan tetap sehat. Ketika pengeluaran bertambah seiring peningkatan pendapatan, seseorang mungkin tetap merasa kekurangan meskipun nominal yang diterima lebih besar daripada sebelumnya.
Kondisi tersebut dapat terjadi ketika gaya hidup berkembang lebih cepat daripada kemampuan finansial. Pembelian barang baru, biaya berlangganan, makan di luar, dan cicilan tambahan bisa menghabiskan sebagian pendapatan tanpa disadari.
Mengenali pola tersebut bukan berarti seseorang harus berhenti menikmati hasil kerja kerasnya. Hal yang lebih penting adalah menentukan batas yang sesuai dengan kemampuan. Kebutuhan pokok, tagihan rutin, dan kewajiban keluarga perlu diperhitungkan terlebih dahulu sebelum uang dialokasikan untuk keinginan lainnya.
Dengan memahami perbedaan antara kebutuhan dan keinginan, seseorang dapat menikmati penghasilannya tanpa mengabaikan rencana keuangan jangka panjang.
Kebiasaan yang Membuat Pengelolaan Uang Lebih Terarah
Pengelolaan keuangan yang baik tidak harus dimulai dengan perhitungan yang rumit. Kebiasaan sederhana dapat membantu seseorang melihat kondisi finansial dengan lebih jelas dan mengambil keputusan secara terukur.
Beberapa kebiasaan yang memberikan manfaat antara lain:
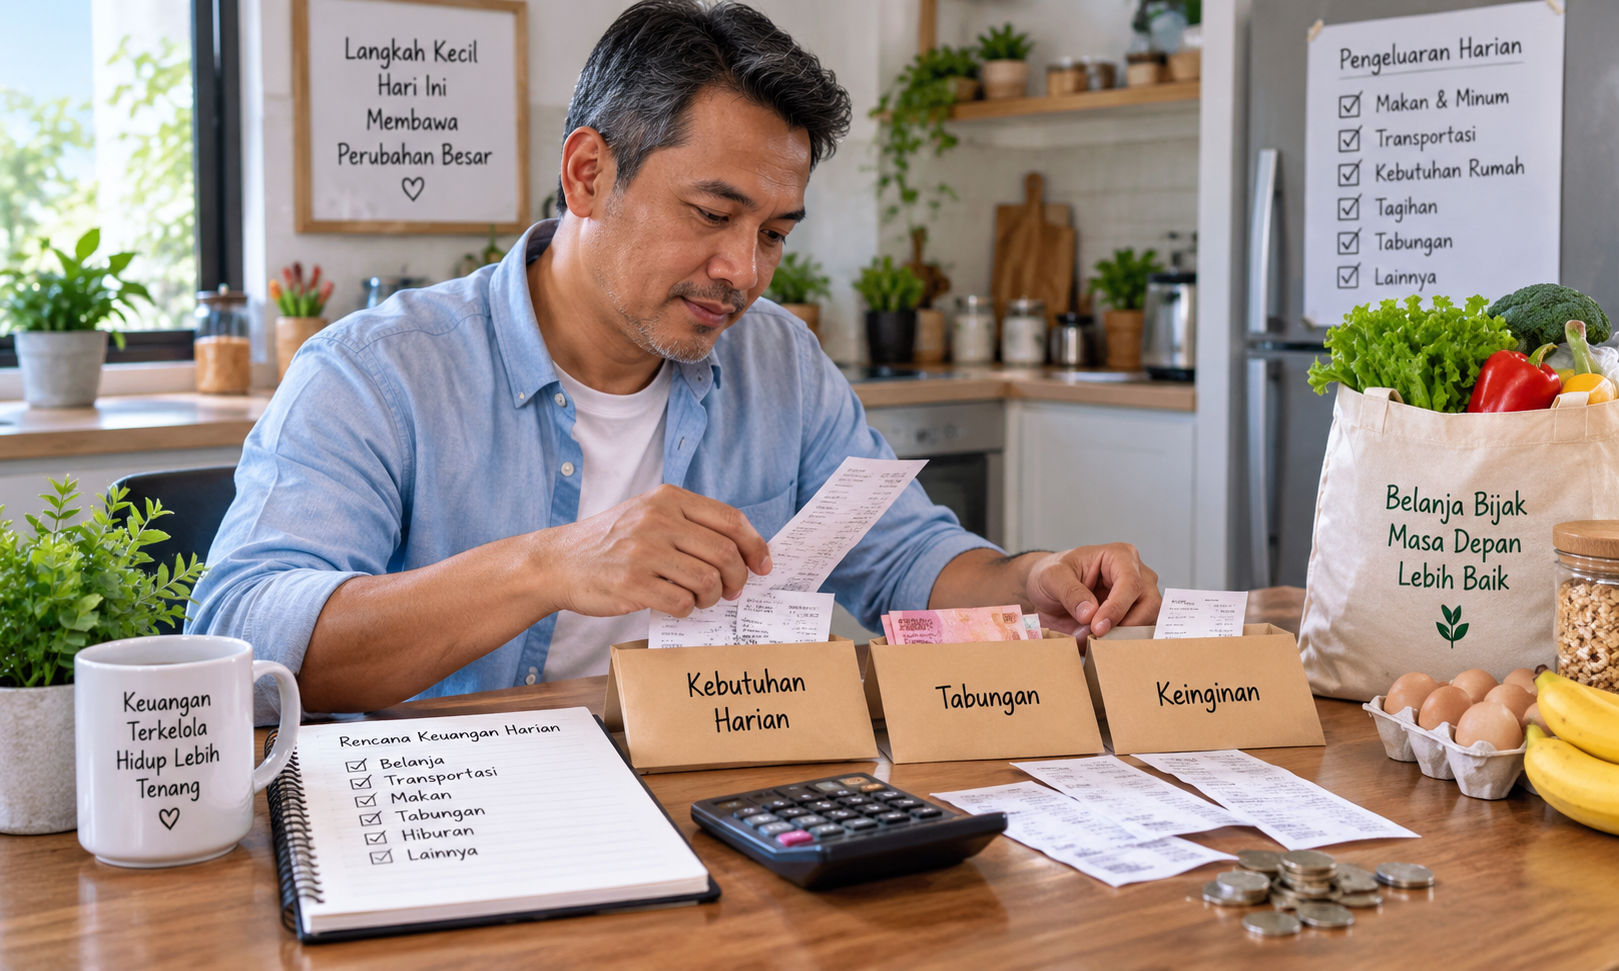
- Mencatat arus pengeluaran: Catatan transaksi membantu menunjukkan ke mana uang digunakan dan bagian mana yang perlu dievaluasi.
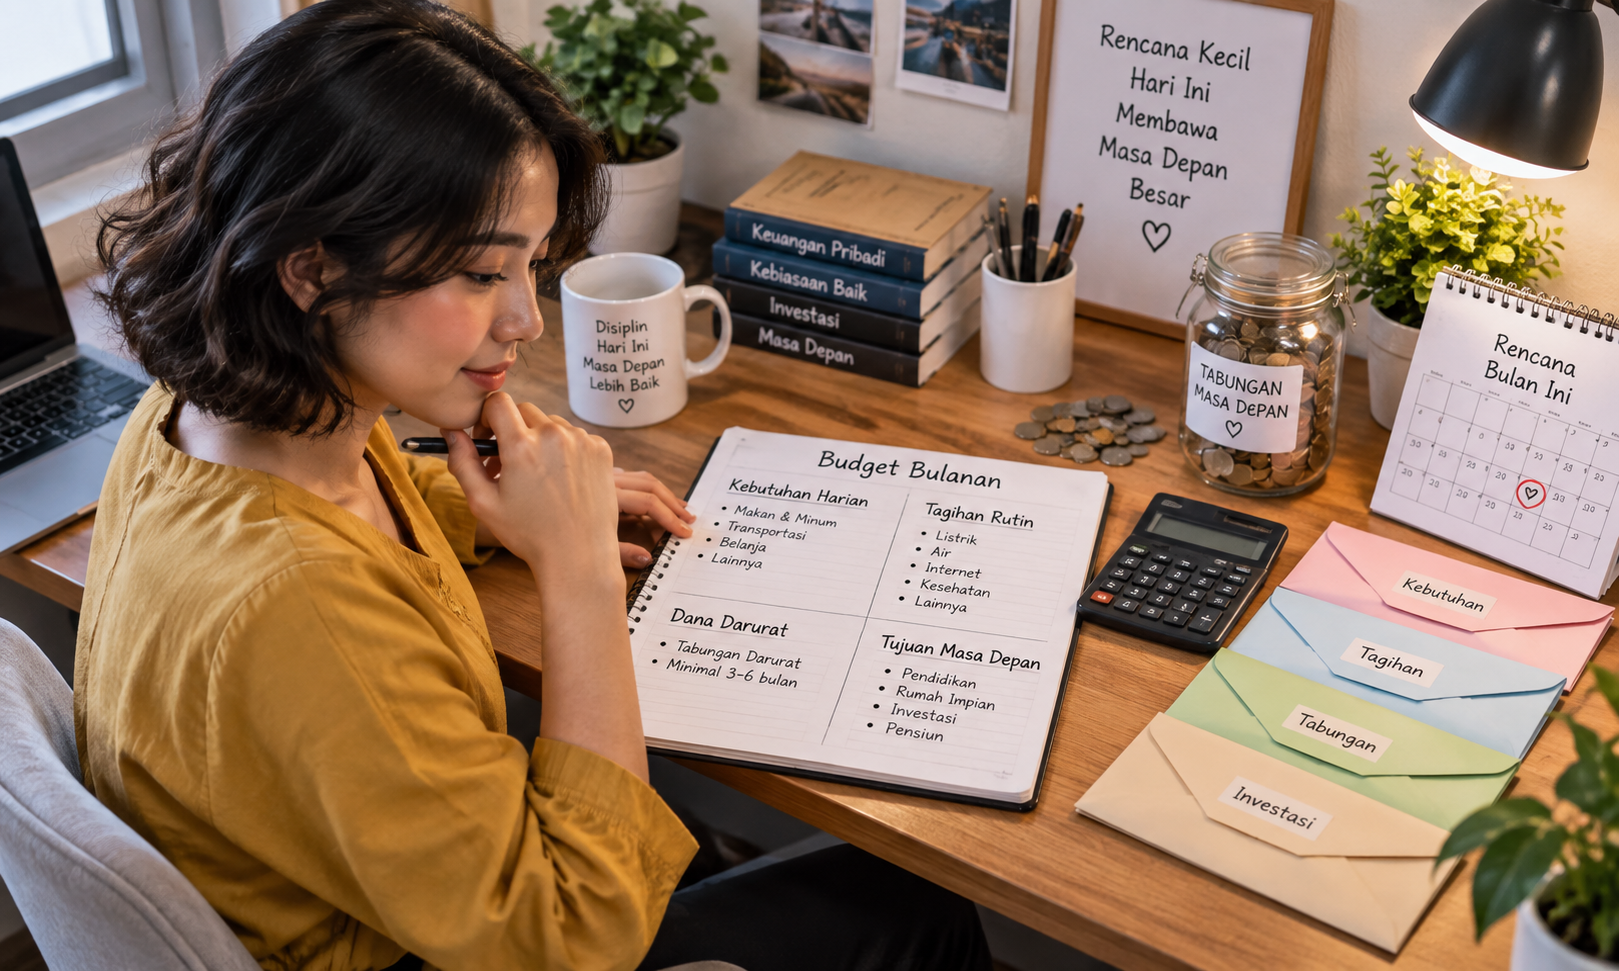
- Menentukan prioritas bulanan: Mengalokasikan dana untuk kebutuhan utama sebelum pengeluaran tambahan membantu menjaga keseimbangan anggaran.
- Menyisihkan tabungan secara teratur: Menabung setelah menerima penghasilan dapat mengurangi kemungkinan uang habis sebelum sempat disimpan.
- Membatasi utang konsumtif: Mempertimbangkan kemampuan membayar sebelum mengambil cicilan membantu mencegah beban berlebihan.
- Mengevaluasi hasil secara berkala: Pemeriksaan bulanan memungkinkan penyesuaian ketika pendapatan atau kebutuhan mengalami perubahan.
Keunggulan pendekatan ini terletak pada kemudahannya untuk diterapkan. Seseorang tidak perlu langsung mengubah semua kebiasaan. Memulai dari satu perubahan yang realistis dapat membantu membangun disiplin secara bertahap.
Mengapa Dana Cadangan Tidak Boleh Diabaikan?
Kehidupan tidak selalu berjalan sesuai perkiraan. Biaya pengobatan, perbaikan kendaraan, kebutuhan keluarga, atau perubahan pekerjaan dapat mengganggu anggaran yang sebelumnya sudah tersusun rapi.
Dana darurat membantu menghadapi situasi tersebut tanpa harus langsung mengambil pinjaman. Jumlah idealnya bergantung pada kebutuhan pokok, kestabilan penghasilan, dan jumlah tanggungan. Bagi yang belum memiliki simpanan, membangun dana cadangan secara bertahap merupakan langkah awal yang masuk akal.
Sebaiknya, dana tersebut dipisahkan dari uang untuk belanja harian agar tidak mudah digunakan untuk kebutuhan yang sebenarnya bisa ditunda. Simpanan juga perlu ditempatkan pada pilihan yang relatif aman dan mudah diakses ketika keadaan mendesak terjadi.
Memiliki dana cadangan bukan jaminan bahwa semua masalah akan selesai, tetapi dapat memberikan ruang untuk menentukan langkah berikutnya dengan lebih tenang.
Ketelitian dalam Memilih Informasi dan Platform Digital
Perkembangan teknologi membuat informasi mengenai layanan keuangan dan berbagai platform digital semakin mudah ditemukan. Namun, banyaknya pilihan juga menuntut pengguna untuk lebih cermat dalam membedakan informasi yang bermanfaat dari klaim yang belum tentu dapat dibuktikan.
Saat menemukan informasi tentang ZOOM188, pembaca sebaiknya mempertimbangkan konteks layanan, ketentuan penggunaan, keamanan data, dan risiko yang mungkin berkaitan dengannya. Popularitas merek atau tampilan situs tidak dapat dijadikan satu-satunya dasar untuk menilai keamanan maupun manfaat finansial suatu platform.
Apabila layanan tersebut berkaitan dengan taruhan atau perjudian, penting untuk memahami bahwa hasil tidak dapat dijamin dan kehilangan uang merupakan risiko nyata. Aktivitas semacam itu tidak seharusnya diperlakukan sebagai sumber pendapatan yang dapat diandalkan atau sebagai strategi membangun kekayaan. Dana kebutuhan pokok, tabungan darurat, dan uang untuk membayar kewajiban sebaiknya tetap terlindungi. Pastikan pula aktivitas apa pun sesuai dengan batas usia dan peraturan yang berlaku.
Menilai Keberhasilan dari Perubahan yang Nyata
Kemajuan finansial tidak selalu terlihat melalui pembelian besar atau peningkatan gaya hidup. Terkadang, keberhasilan justru hadir ketika seseorang mampu membayar tagihan tepat waktu, mengurangi utang, atau memiliki simpanan untuk menghadapi kebutuhan mendadak.
Menentukan sasaran yang realistis dapat membantu menjaga arah pengelolaan uang. Misalnya, mengurangi pengeluaran yang tidak diperlukan selama beberapa bulan atau menyisihkan jumlah tertentu secara konsisten. Setelah target tercapai, sasaran berikutnya dapat disesuaikan dengan kemampuan dan kebutuhan yang baru.
Setiap orang memiliki perjalanan finansial yang berbeda. Karena itu, membandingkan kondisi diri dengan orang lain sering kali tidak memberikan gambaran yang adil. Evaluasi yang lebih bermanfaat adalah melihat apakah keputusan hari ini membawa kondisi keuangan ke arah yang lebih sehat dibandingkan sebelumnya.
Menjadikan Keputusan Bijak sebagai Kebiasaan
Nilai uang sesungguhnya terlihat dari manfaat yang dapat diberikan dalam kehidupan. Penghasilan yang dikelola secara terarah membantu memenuhi kebutuhan, memberikan perlindungan saat keadaan berubah, dan mendukung tujuan masa depan.
Dengan menetapkan prioritas, menjaga pengeluaran, menyiapkan dana cadangan, serta menilai risiko secara objektif, seseorang dapat membangun kebiasaan finansial yang lebih bertanggung jawab. Tidak perlu menunggu penghasilan besar untuk memulainya. Keputusan kecil yang dilakukan secara konsisten dapat menjadi fondasi bagi kondisi keuangan yang lebih stabil.